Warsh enfrenta o dilema: reajuste de juros da Fed no olho do furacão político
Warsh anuncia alta de 25bp na Fed diante de inflação e pressão política de Trump; batalha agora se joga nas taxas longas e na credibilidade.
 Stella Ferrari
RESUMO ✦
Sem tempo? A Lili IA resume para você
Warsh enfrenta o dilema: reajuste de juros da Fed no olho do furacão político
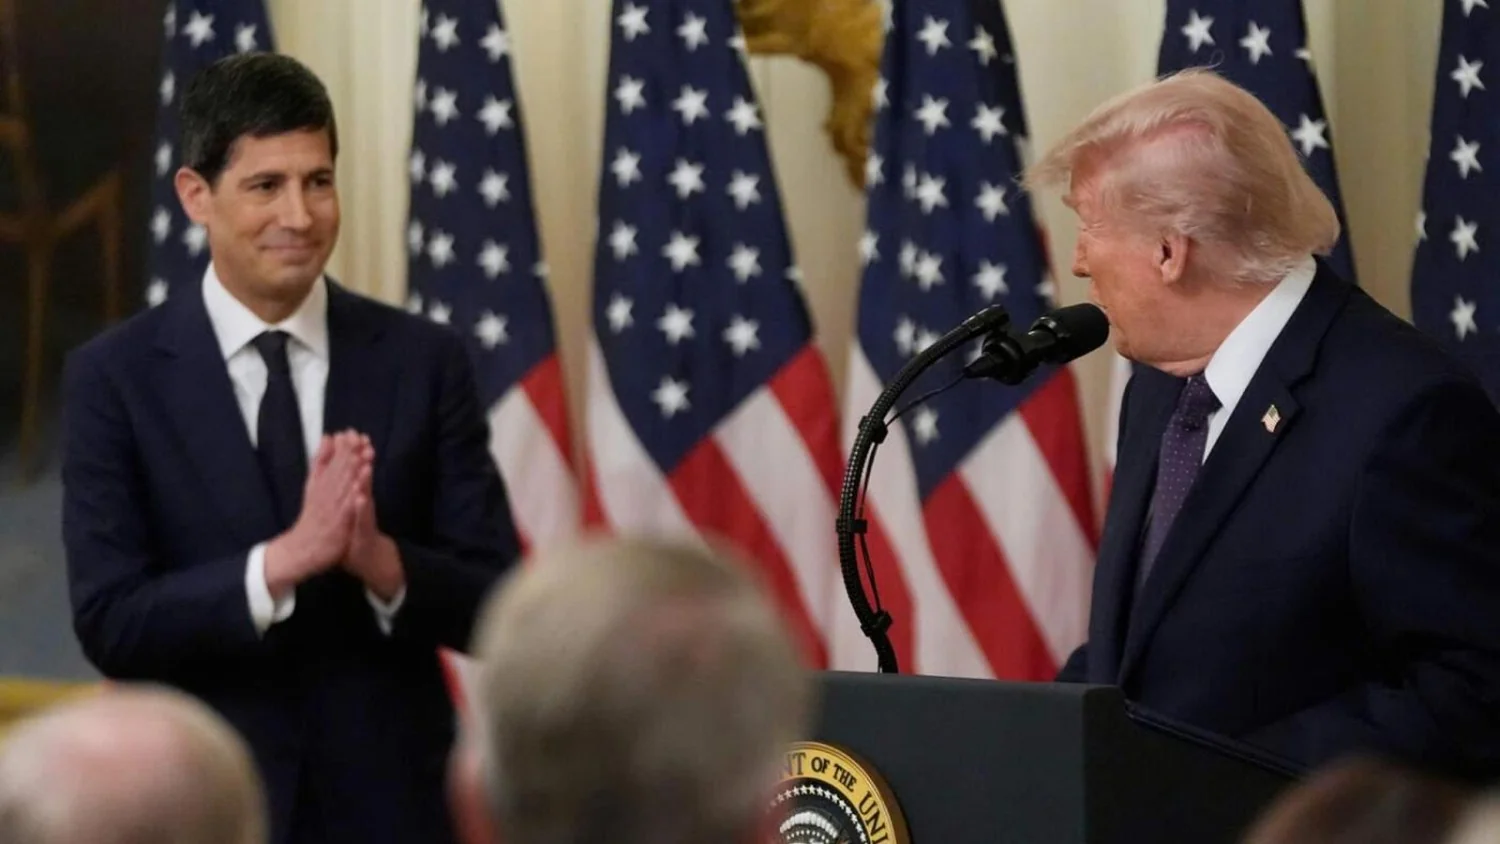
Por Stella Ferrari — Quatro meses após o juramento, Kevin M. Warsh se vê no centro de um dilema que mistura economia e política: subir a taxa de juros para conter a inflação, justamente quando o cenário político exige arroubos distintos. O comitê de política monetária deve aprovar hoje um aumento de 25 pontos-base, situando o intervalo do custo do dinheiro entre 3,75% e 4%, o primeiro ajuste desde julho de 2023.
 Guia Itália +
Assistentes e diretores de iluminação
Assistentes e diretores de iluminação Todos os nossos assistentes são treinados para trabalhar com todos os tipos de iluminação, tanto em estúdio quanto em locações…
Os números de agosto pressionaram a tomada de decisão: o IPCA americano acelerou 3,4% em 12 meses e 0,4% no mês, com alta ampla nos preços e gasolina puxada pela escalada do conflito no Irã. Não é uma emergência inflacionária de proporções extremas, mas também não oferece margem para adiar indefinidamente a calibragem de juros. Como sublinhou Preston Caldwell, da Morningstar, a inflação core deveria ter se aproximado do objetivo de 2% em base anualizada para permitir mais paciência da Reserva Federal.
Os mercados reagiram com rapidez: a ferramenta CME FedWatch mostra a probabilidade de alta em 85%, contra 72% alguns dias antes e abaixo de 50% há um mês. Parte desse movimento é atribuído às palavras de Warsh em Jackson Hole: reafirmou que a estabilidade de preços não ocorre por inércia — cabe à autoridade monetária garantir o retorno da inflação à meta. A mensagem reforçou a aposta de que a Fed está disposta a exercer o “motor da economia” com maior torque, e que a opção por recuar agora custaria caro em termos de credibilidade.
Bank of America registrou que o custo de uma decepção aumentou significativamente. Jonathan Pingle, hoje chefe de economia dos EUA no UBS, resume o dilema em linguagem direta: se a autoridade se mostra dura e depois não implementa, o resultado é confusão e perda de credibilidade. Em termos de política, parte da autoridade institucional está agora literalmente em jogo.
Do outro lado da mesa está o presidente, que tem interesse em juros baixos para sustentar o crescimento e aliviar o serviço da dívida pública. Nos dias prévios à reunião, Donald Trump reiterou que os EUA deveriam ter “a taxa de juros mais baixa do mundo” e chegou a condicionar ações comerciais caso a Fed não aliviasse o custo do dinheiro. A relação tensa entre política executiva e banco central não é novidade: o mandato de Jerome Powell foi marcado por atritos que culminaram em uma investigação penal do Departamento de Justiça. Warsh parte, porém, com um ativo que o antecessor não teve tanto: um relacionamento mais fluido com o presidente e com o secretário do Tesouro, Scott Bessent.
Mesmo assim, a batalha essencial se desenha nas taxas de longo prazo. O rendimento do título de 10 anos navega próximo de 5% — o ponto mais alto em anos — e as intervenções de Bessent para comprimir a curva, incluindo recompras, produziram resultados limitados. É aí que Warsh precisa mostrar design de políticas eficiente: a subida dos juros de curto prazo tem um efeito amplificado se a curva longa permanecer elevada, criando tensão sobre investimento e custos do Estado.
Em julho, sinais ambíguos de compromisso com a meta de 2% geraram dúvidas. Hoje, ao recomendar um aumento de 25 pontos-base, Warsh tenta restaurar a coerência entre discurso e ação — uma calibragem que busca preservar tanto a estabilidade de preços quanto a credibilidade institucional. A decisão é uma rota de alta precisão: segura demais e corre-se o risco de uma inflação entrincheirada; ousa demais e abre espaço para desaceleração indesejada.
Para investidores e formulação de políticas, a situação é clara: a Fed não opera num vácuo técnico, mas num circuito onde a economia real, o mercado de capitais e a política executiva se conectam como componentes de um mesmo motor. A aceleração hoje decidida por Warsh será testada amanhã pelo mercado, e pela capacidade do governo de alinhar instrumentos na curva longa. É uma manobra de engenharia fina — onde credibilidade, comunicação e medidas no mercado secundário serão os freios e os contrapesos.
Se há um traço que define este momento, é a tensão entre necessidade técnica e custo político. Warsh escolheu calibrar os juros. Agora resta ver se essa calibragem terá aderência na pista da economia real.
 Guia Itália +
Henna Hair Color – Cor Natural e Brilho Intenso
A coloração com Henna é uma alternativa natural para realçar a beleza dos cabelos, proporcionando tonalidade, brilho intenso e uma aparência mais saudável aos fios.…