Mélenchon propõe apagar €600 bilhões da dívida francesa: viável ou movimento perigoso no tabuleiro europeu?
Análise: Mélenchon propõe cancelar €600 bi detidos pela Banque de France; limites jurídicos, riscos de mercado e impacto geopolítico explicados.
 Marco Severini
RESUMO ✦
Sem tempo? A Lili IA resume para você
Mélenchon propõe apagar €600 bilhões da dívida francesa: viável ou movimento perigoso no tabuleiro europeu?
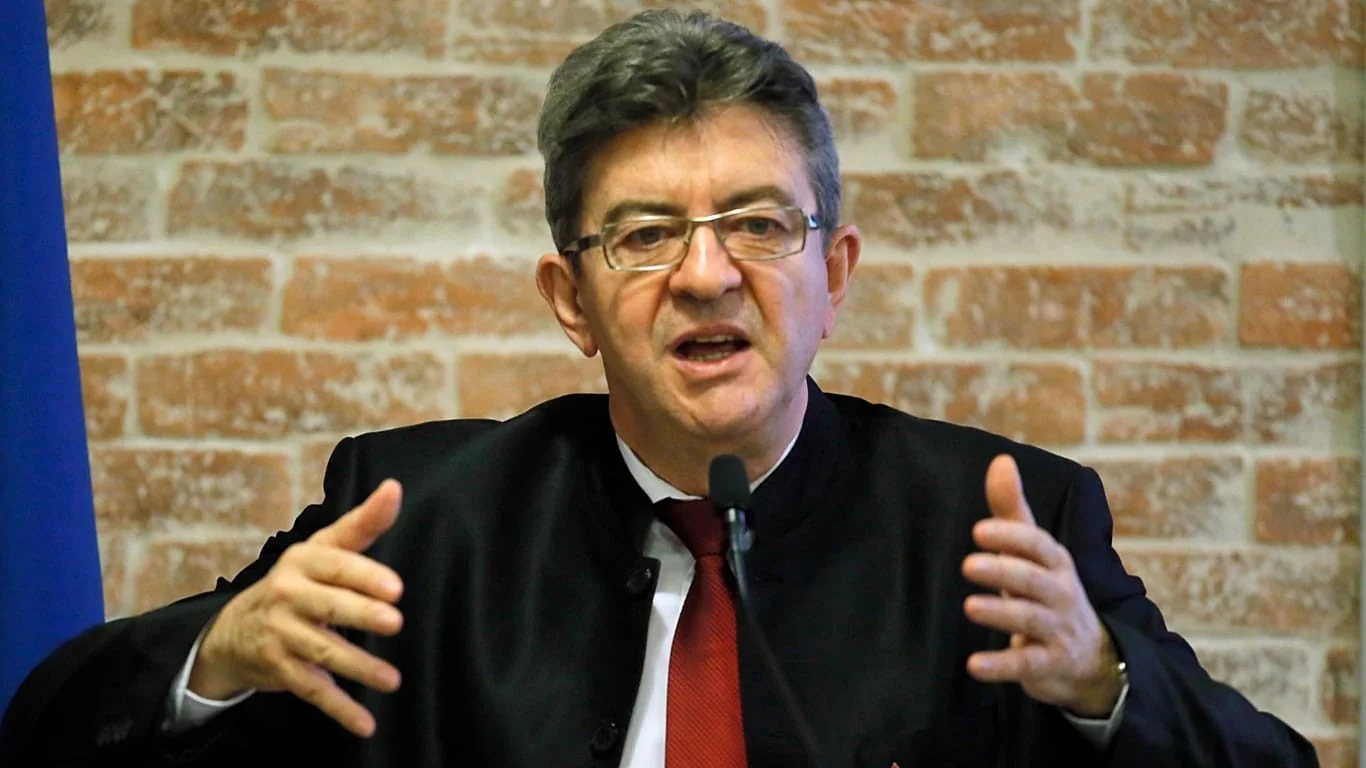
Por Marco Severini — A proposta de Jean‑Luc Mélenchon de cancelar cerca de 600 bilhões de euros dos títulos públicos detidos pela Banque de France reacende um debate crucial sobre os limites entre soberania fiscal e as normas do sistema monetário europeu. Em tom deliberado, o líder da esquerda radical resumiu a medida com uma imagem provocadora: “jogar no fogo” os títulos equivalentes a aproximadamente 18% da dívida pública francesa. Trata‑se de um movimento que, no tabuleiro das relações europeias, corresponde a um lance com consequências estratégicas de longo alcance.
 Guia Itália +
Extensões e Cabelo Humano
Cabelo Humano de todas as Origens, Índia ao vietnamita de alta qualidade! Aplicação de todas as técnicas, todos serviços de Salão !
Historicamente, a ideia não é inédita. Durante a pandemia, o Eurosistema — a soma do Banco Central Europeu e das autoridades monetárias nacionais — adquiriu grandes volumes de dívida pública para estabilizar mercados. Hoje, com os indicadores de endividamento novamente sob escrutínio, Mélenchon apresenta a cancelamento como um atalho para libertar espaço orçamentário e financiar investimentos públicos sem impor novos sacrifícios imediatos aos cidadãos.
Contudo, o primeiro alicerce contra esse projeto é jurídico e institucional. O artigo 123 do Tratado sobre o Funcionamento da União Europeia proíbe o que se chama de financiamento monetário direto dos Estados pelas autoridades monetárias. A Banque de France integra o Eurosistema e não dispõe de margem unilateral para anular títulos sem criar um atrito com os tratados e com o Conselho do BCE. Em palavras duras, o antigo comissário Thierry Breton enfatizou que a instituição não pode simplesmente decidir pelo descarte dessas posições.
No plano político doméstico, a reação do executivo francês foi imediata e categórica. O ministro da Economia, Roland Lescure, qualificou a proposta como uma receita para uma nova crise financeira, alertando que a percepção de uma reestruturação forçada do débito poderia elevar os prêmios de risco exigidos pelos investidores — e, portanto, o custo de financiamento da França no médio prazo.
Do ponto de vista dos mercados e da arquitetura de confiança que sustenta o euro, a preocupação é fundacional. Uma anulação unilateral geraria um precedente: quem garante, em seguida, que outros países não seguirão o mesmo caminho quando a conjuntura se tornar adversa? Seria um redesenho de fronteiras invisíveis na governança da moeda única, potencialmente erosivo para a credibilidade do conjunto do bloco.
Ainda que a proposta busque, com retórica radical, abrir espaço fiscal para investimento, os riscos — jurídicos, financeiros e geopolíticos — são reais. Entre alternativas menos traumáticas, figuram iniciativas de coordenação europeia, mutualização parcial de dívida, ou instrumentos específicos de investimentos comuns que preservem a independência do BCE. Todas exigiriam negociação multilaterais, não movimentos unilaterais.
Em termos de jogo estratégico, Mélenchon move uma peça para forçar um debate público e redefinir o eixo da campanha presidencial de 2027. A resposta das instituições europeias, do mercado e dos parceiros será decisiva para determinar se o lance permanecerá no campo político retórico ou se provocará um rearranjo efetivo das regras do jogo financeiro na zona do euro.
Concluo com uma observação de cartografia política: eliminar €600 bilhões do balanço de uma autoridade nacional sob o manto do Eurosistema seria semelhante a redesenhar, sem consenso, uma fronteira num mapa — um gesto que altera trajetórias e convoca reações em cadeia. Em matéria de soberania e estabilidade, a prudência institucional continua sendo o fundamento mais seguro.
 Guia Itália +
Consultoria e Pareceres em Direito Penal
Consultoria e Pareceres em Direito Penal Consultoria jurídica especializada em Direito Penal, destinada a empresas, administradores, profissionais e pessoas físicas…