Depósitos de gás na Alemanha atingem nível histórico baixo; Itália e outros EUA/UE acima da média
Depósitos de gás da Alemanha em nível histórico baixo; Itália e outros países da UE com estoques acima da média. Reações de governo e mercado.
 Marco Severini
RESUMO ✦
Sem tempo? A Lili IA resume para você
Depósitos de gás na Alemanha atingem nível histórico baixo; Itália e outros EUA/UE acima da média
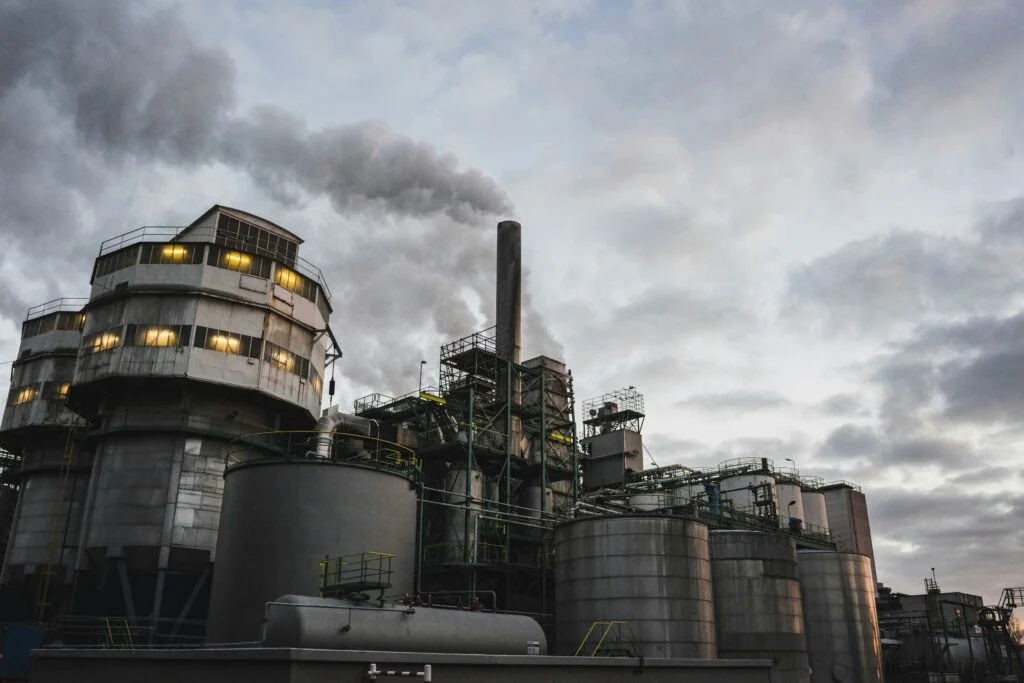
Por Marco Severini — Em um movimento que reconfigura, silenciosamente, o tabuleiro energético europeu, os depósitos de gás na Alemanha exibem níveis de preenchimento inéditos desde o início das séries históricas há 15 anos. A conjuntura, alimentada por choques geopolíticos, revela alicerces frágeis na gestão de reservas e impõe decisões estratégicas de curto prazo.
 Guia Itália +
Tratamento de barba Executive
Tratamento de Barba Executive – Elegância, Precisão e Cuidado Masculino O Tratamento de Barba Executive é uma experiência de cuidado masculino criada para homens qu…
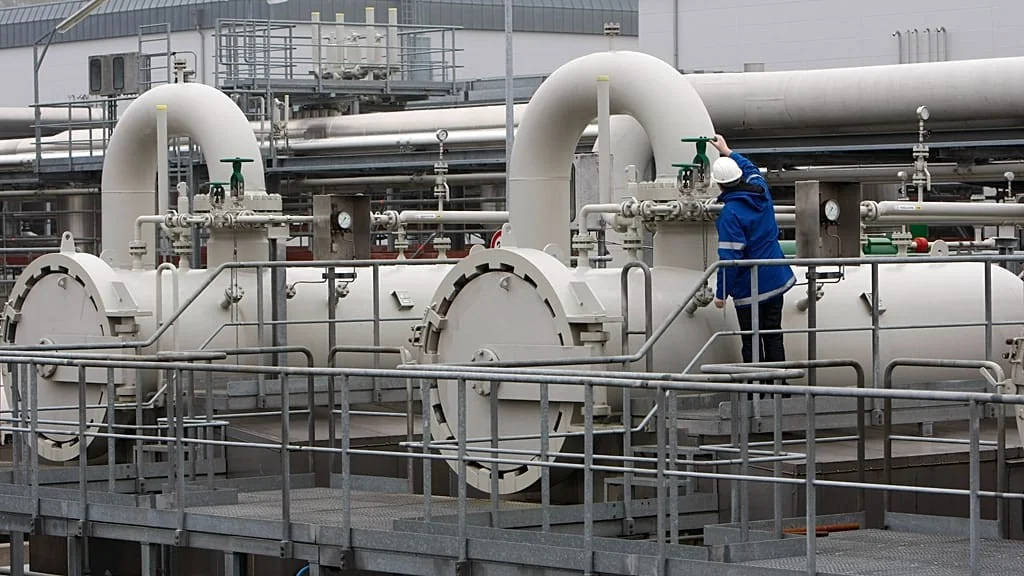
Segundo a associação Initiative Energien Speichern (INES), no começo de setembro os armazéns alemães estavam preenchidos em apenas cerca de 53%. Dados mais recentes de meados de setembro, compilados por Gas Infrastructure Europe, mostram uma leve subida para aproximadamente 56%. Esse percentual contrasta com a média europeia, situada entre 67% e 68%, e com países como Polônia, Portugal e Itália, que registravam cerca de 80% ou mais no mesmo período.
O recuo é ainda mais evidente quando comparado ao ano anterior: há doze meses a Alemanha encontrava-se perto de 70% — uma diferença de cerca de 14 pontos percentuais. Em paralelo, o mercado se mostra volátil: o preço de referência europeu TTF ultrapassou recentemente os 79 euros por megawatt-hora, o nível mais alto desde o início de 2023.
A raiz imediata dessa tensão reside na encruzilhada geopolítica entre Estados Unidos e Irã, cujo conflito tem impactado o tráfego no Estreito de Hormuz, via crucial para o comércio de GNL — gás natural liquefeito. A Agência Internacional de Energia (IEA) já recomendou a constituição de reservas estratégicas, regras de aquisição mais flexíveis e maior cooperação internacional para amortecer choques exógenos.
Em Berlim, o governo federal reagiu de forma medida, pedindo às empresas públicas do setor — Sefe e Uniper — que contribuam para o reabastecimento. Conforme reportado por Der Spiegel e Handelsblatt, a ministra da Economia, Katherina Reiche, solicitou compras adicionais. A Sefe já iniciou aquisições visando, em especial, o incremento das reservas no maior depósito alemão, em Rehden, Baixa Saxônia. Até então, Reiche evitava intervenções estatais diretas para não pressionar ainda mais os preços.
Há uma tensão estrutural no modelo clássico de comercialização: o negócio dos traders baseia-se em comprar barato no verão, quando a demanda é menor, e vender mais caro no inverno. No entanto, a escalada de preços ligada ao conflito Irã–EUA comprometeu esse arbitragem sazonal. O economista de energia Andreas Schröder, do ICIS, associa a anomalia ao choque a partir de fevereiro, que elevou preços e reduziu margens.
Nas últimas semanas o spread entre os contratos de verão e inverno voltou a ficar levemente positivo, na ordem de 0,40-0,50 euros por MWh. É um sinal de reversão, porém insuficiente para cobrir todos os custos do ciclo de armazenamento e reabastecimento. Em termos estratégicos, trata-se de um movimento defensivo no tabuleiro: reforçar estoques onde ainda é possível, coordenar compras e preservar a estabilidade de abastecimento, evitando jogadas que possam desestabilizar preços e confiança.
Do ponto de vista de política externa e energia, a situação confirma que as fraturas na arquitetura do comércio global de GNL reverberam rapidamente sobre a segurança energética nacional. A Alemanha enfrenta, neste momento, a necessidade de combinar ações táticas imediatas com reformas estruturais — um redesenho lento, mas necessário, das rotas de dependência e das capacidades estratégicas de armazenamento na Europa.
 Guia Itália +
Advogado Calcatelli - Consultor jurídico em Bolonha
Inscrito na Ordem dos Advogados de Bolonha, presto consultoria jurídica a pessoas físicas, empresas e profissionais de Bolonha e da província. Sou Francesco Calcate…