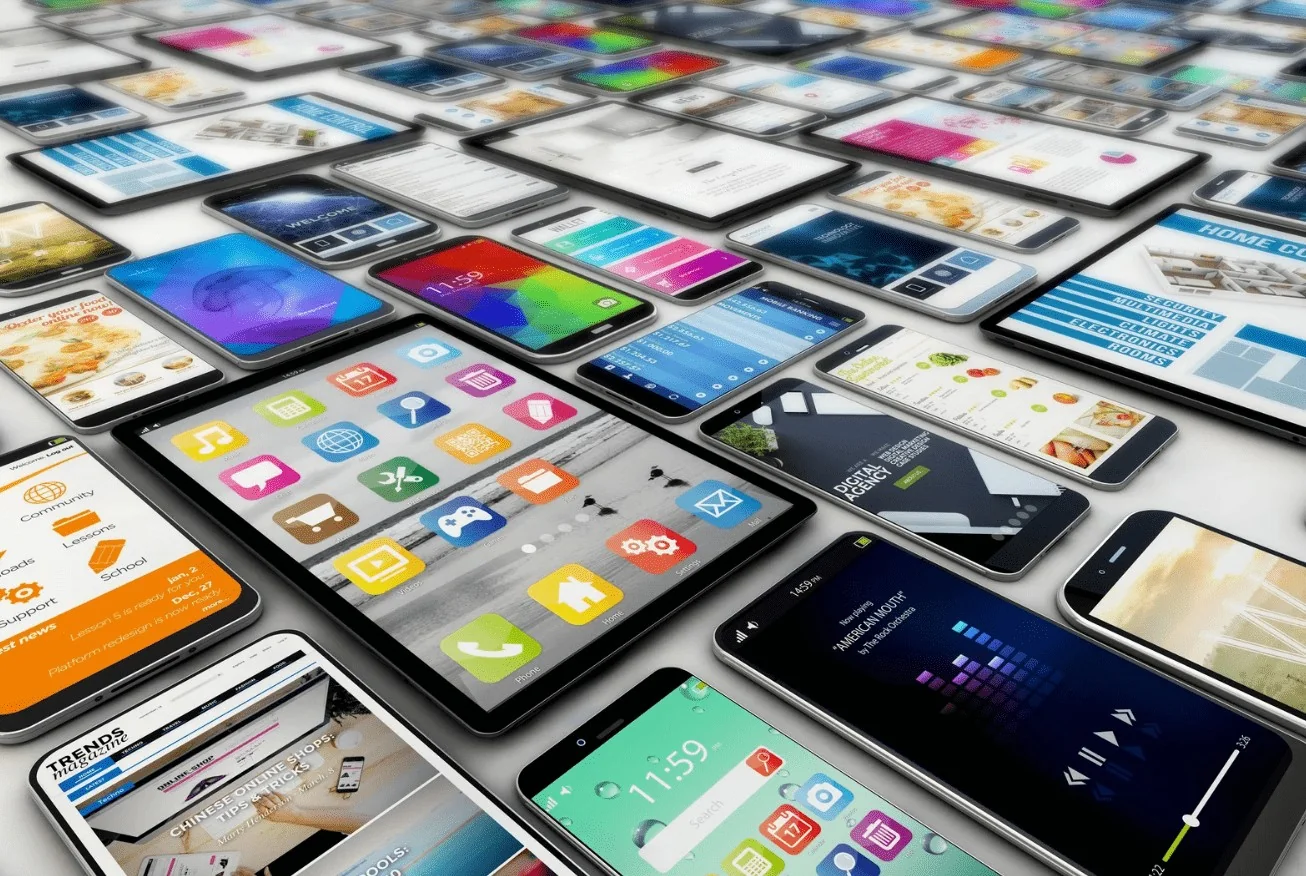
Queda de 20% nas vendas de smartphones no 3º tri de 2026: crise de memórias pressiona preços e segmentos
Remessas de smartphones caem 20% no 3º tri de 2026; alta nas memórias eleva preços e favorece marcas premium como Samsung e Apple.
 Riccardo Neri
RESUMO ✦
Sem tempo? A Lili IA resume para você
Queda de 20% nas vendas de smartphones no 3º tri de 2026: crise de memórias pressiona preços e segmentos
Por Riccardo Neri, Espresso Italia
 Guia Itália +
Driver personale a Mantova ma disponibile a spostamenti
Sono una persona seria, solare, comunicativa che ama guidare. Puntualità e sicurezza sono le mie priorità. Dispongo di una vettura a 5 posti o un'altra a 7 posti. D…
As remessas globais de smartphones caíram 20% no terceiro trimestre de 2026 em relação ao mesmo período de 2025, marcando o pior desempenho para um terceiro trimestre desde 2012. O dado consta nas estimativas preliminares do serviço Market Monitor da Counterpoint Research e reflete um cenário onde a elevação do custo e a escassez de componentes redesenham as camadas da indústria.
No centro dessa dinâmica estão as altas nos preços das memórias DRAM e NAND, que comprimiram margens e reduziram a disponibilidade de peças. Fabricantes repassaram parte desse aumento aos consumidores: os preços de varejo subiram em média 20% desde janeiro, elevando também o preço médio de venda dos aparelhos.
Segundo a analista sênior Shilpi Jain, trata-se do segundo trimestre consecutivo afetado pela crise das memórias. Essa perturbação atua como um filtro sobre a cadeia de valor: demanda por dispositivos de entrada e média renda se reduz, consumidores ampliam o ciclo de uso dos aparelhos, cresce a busca por aparelhos recondicionados e há uma migração em direção a aparelhos de maior valor. Em outras palavras, o gap entre o mercado de massa e o segmento premium torna-se mais nítido.
Na classificação por fabricantes, a Samsung manteve a liderança com 23% de participação — o maior ganho entre os grandes players — ainda que suas remessas tenham caído cerca de 3%. A estratégia sul-coreana de privilegiar preços médios maiores, investir em equipamentos de ponta e em dobráveis mostrou-se resiliente: a série Galaxy Z Fold8 obteve demanda inicial robusta. Além disso, a manutenção de fornecimento de componentes respaldou a série A em mercados emergentes onde concorrentes chineses reduziram operações.
A Apple ultrapassou pela primeira vez a barreira dos 20% em um terceiro trimestre, alcançando 22% de participação, apesar de uma redução nas remessas. A ausência de um modelo base do iPhone 18 contribuiu para um menor preenchimento dos canais em comparação ao ciclo anterior, mas os modelos iPhone 18 Pro tiveram desempenho superior ao dos predecessores, sobretudo na China e na Índia. A continuidade das vendas do iPhone 17 ajudou a amortecer a retração.
Por sua vez, a Xiaomi registrou a queda mais acentuada entre os grandes nomes, com contração superior a 30%, reduzindo sua fatia para cerca de 10%. A empresa vem limitando a exposição a faixas de preço baixas e mercados externos não prioritários, elevando preços médios para evitar vendas com prejuízo e focando no fortalecimento de sua presença nos segmentos médio-alto e premium.
Do ponto de vista estrutural, a crise de memória é um choque de oferta que reverbera no sistema nervoso das cidades digitais: menos dispositivos novos em circulação significa menor renovação de hardware nas mãos dos consumidores e impacto nas métricas de conectividade e consumo de serviços. Para fabricantes e operadores, a resposta passa por ajustar cadeias de suprimento, priorizar linhas de produto com maior margem e adaptar estratégias tarifárias para conservar receita sem sacrificar participação de mercado.
Em suma, o terceiro trimestre de 2026 revelou que a indústria de smartphones opera hoje sobre alicerces digitais pressionados por custos de componentes; os vencedores serão aqueles que conseguirem gerir estoques, otimizar fluxo de dados na cadeia e reposicionar oferta entre volume e valor.
 Guia Itália +
Consultoria Jurídica Penal Preventiva
Advogado Enrico Bergonzi Experiência profissional O Advogado Enrico Bergonzi integra o escritório desde 2019, atuando principalmente nas áreas de Direito Penal e de…