Revolut e bancos tradicionais: quando a inovação pressiona, os controles falham
Revolut desafia bancos tradicionais: sucesso e falhas de controles expõem risco de lavagem de dinheiro e a necessidade de regulação afinada.
 Stella Ferrari
RESUMO ✦
Sem tempo? A Lili IA resume para você
Revolut e bancos tradicionais: quando a inovação pressiona, os controles falham
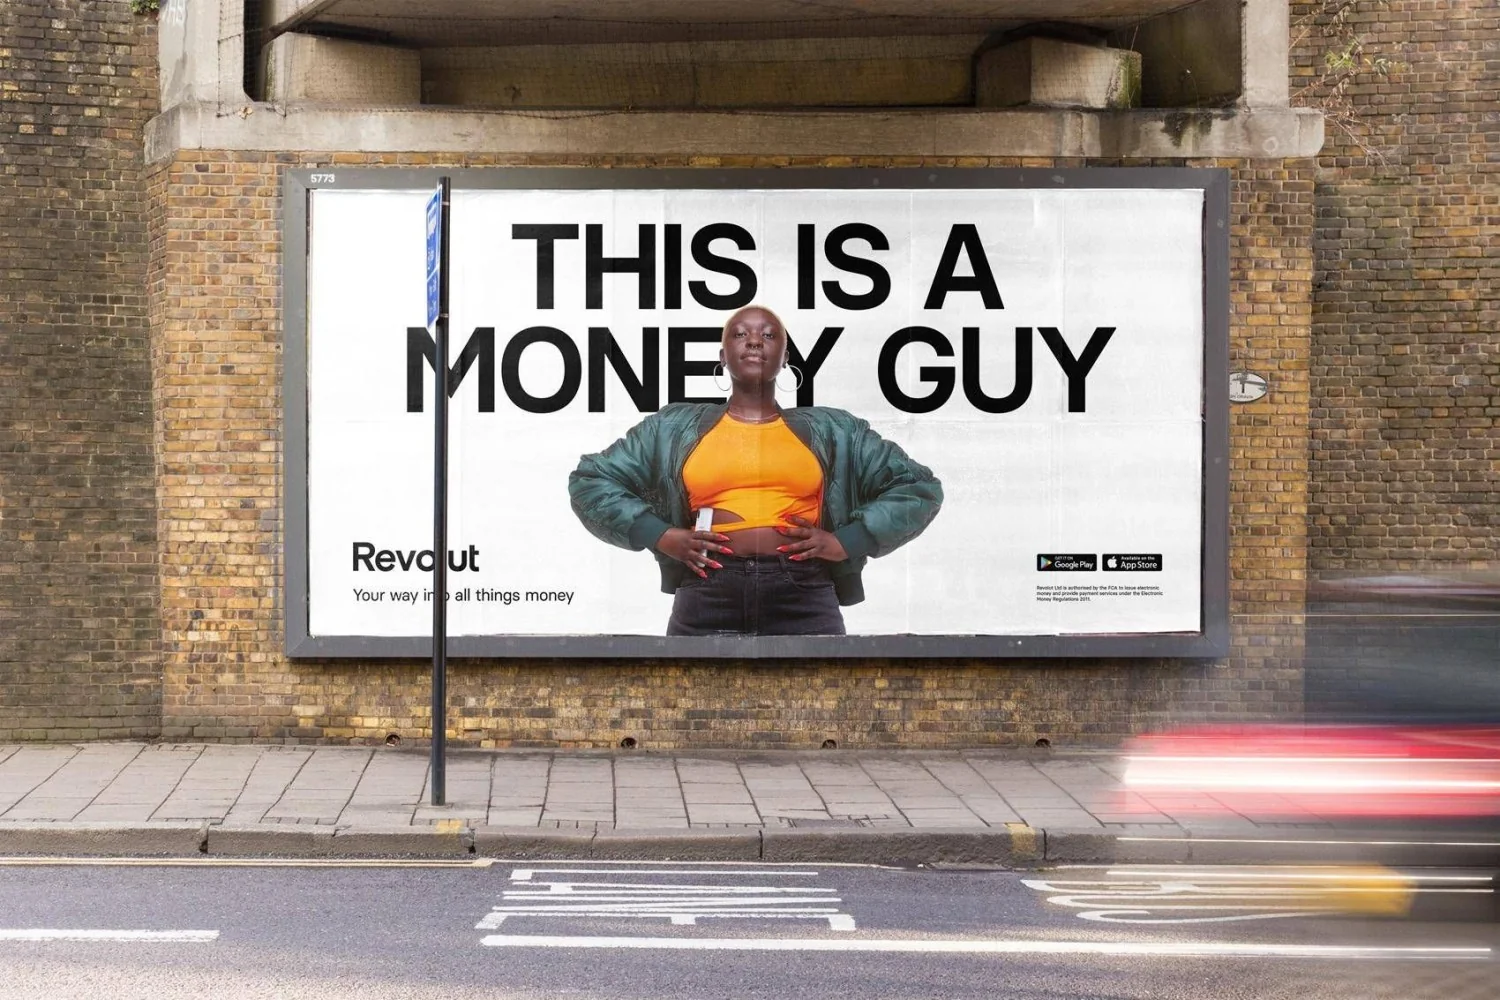
Por Stella Ferrari — A disputa entre as fintech e os bancos tradicionais sempre prometeu ser uma corrida de alta velocidade. No entanto, a aceleração digital acabou por integrar grande parte do sistema bancário incumbente ao mesmo motor tecnológico que impulsiona as startups financeiras. Uma exceção notável nesta normalização é a trajetória da Revolut, cujo crescimento internacional expôs fragilidades de um modelo de negócios apoiado na simplicidade operacional e na redução de controles.
 Guia Itália +
Combo (Corte e Barba)
Corte e Barba – Estilo, Precisão e Personalização Masculina O serviço de Corte e Barba oferece uma experiência completa de cuidado masculino, combinando um corte pe…
O êxito da Revolut assentou-se em escolhas claras de design de produto: abertura de conta com documento e selfie via smartphone, estrutura de custos enxuta com serviço base praticamente gratuito, câmbio competitivo e pacotes por subscrição que ampliam funcionalidades conforme o usuário migra para planos pagos. Essa arquitetura transformou a experiência do usuário — direta, imediata, quase «um clique» — e alimentou um crescimento que chegou a mais de 80 milhões de clientes no mundo, sendo mais de 5 milhões na Itália.
Porém, a mesma flexibilidade que acelerou a adesão gerou lacunas de governança. A acusação de facilitar operações de lavagem de dinheiro levou ao commissariamento da empresa, mostrando que reduzir atritos ao extremo pode deixar brechas que o design de políticas e os reguladores não conseguem calibrar a tempo. Em linguagem de engenharia, a plataforma ganhou velocidade, mas sem os freios fiscais e controles de fluxo adequados para cenário de massa crítica.
Figuras de relevo do setor bancário reconheceram o impacto disruptivo. Andrea Orcel, CEO do UniCredit, foi direto ao afirmar que a ascensão das fintech obriga os bancos tradicionais a elevar a experiência do cliente ou arriscam perder terreno. Jamie Dimon, da JP Morgan, comentou com admiração a capacidade de movimento destas plataformas: uma observação que traduz respeito e inquietação simultâneos.
Outro aspecto relevante é a trajetória regulatória: a primeira licença bancária da Revolut foi concedida na Lituânia, complementando autorizações mais leves de instituição de moeda eletrônica. Esse caminho geográfico evidencia como arquiteturas regulatórias variadas na União Europeia favoreceram uma expansão rápida, mas também complicaram a supervisão homogênea.
O caso impõe reflexões estratégicas claras para executivos e reguladores. Para os bancos, a lição é técnica e comercial: não basta recalibrar a interface do cliente; é preciso redesenhar processos operacionais, investir em compliance e modernizar o motor de crédito para competir sem abrir mão da segurança. Para os reguladores, a lição é de design sistêmico: acompanhar a velocidade da inovação com regras que mantenham controlos eficazes, sem estrangular a eficiência que beneficia os consumidores.
Num mercado onde a conveniência é motor de crescimento, a solução não é reduzir a aceleração, mas sim aprimorar os freios — integrar tecnologia e compliance de forma a permitir performance e segurança. O caso Revolut reforça que a competição é saudável, contanto que velocidade e controles sejam calibrados com a mesma precisão de engenharia.
 Guia Itália +
Chiara Boldrin - Auditora Estatutária e Consultora Empresarial
Contadora Certificada e Auditora Estatutária Formada em Economia e Administração de Empresas pela Universidade Ca’ Foscari de Veneza, Chiara Boldrin é membro da Ord…