Itália na dianteira dos estoques de gás: reservas próximas a 80% enquanto a Europa fica para trás
Itália tem estoques de gás em ~80% enquanto a Europa registra 61%, gerando risco e desafio por mais importações de GNL antes do inverno.
 Marco Severini
RESUMO ✦
Sem tempo? A Lili IA resume para você
Itália na dianteira dos estoques de gás: reservas próximas a 80% enquanto a Europa fica para trás
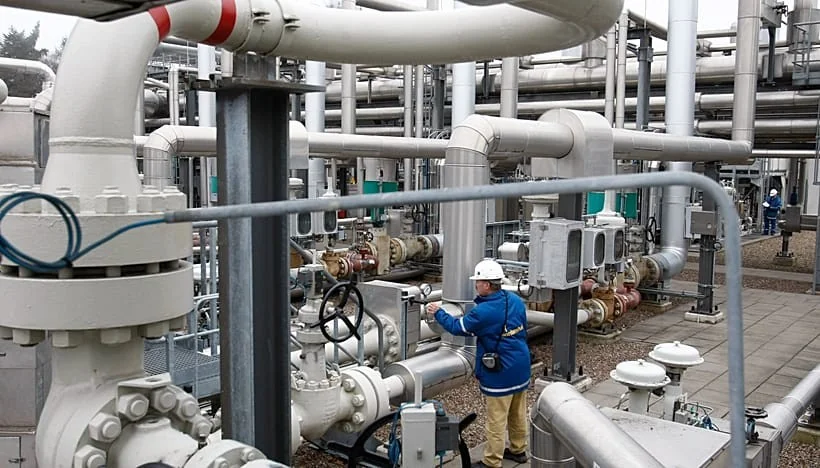
Por Marco Severini — Em um momento em que a geografia energética global é redesenhada como num tabuleiro de xadrez, os dados mais recentes sobre os estoques de gás revelam um movimento estratégico: a Itália aproxima-se de 80% de preenchimento de seus depósitos, enquanto a Europa como bloco acumula um atraso significativo rumo ao inverno.
 Guia Itália +
Tratamento de barba Executive
Tratamento de Barba Executive – Elegância, Precisão e Cuidado Masculino O Tratamento de Barba Executive é uma experiência de cuidado masculino criada para homens qu…
Segundo o levantamento do Gas Infrastructure Europe (GIE) até 19 de agosto, os estoques italianos atingiram 79,78%, correspondendo a cerca de 162,3 TWh — um incremento marginal de 0,26 ponto percentual em 24 horas. Em termos comparativos, essa posição não representa um avanço sobre 2025: no mesmo dia do ano anterior os depósitos italianos já marcavam 85,56% (173,7 TWh).
Mesmo assim, a Itália mantém-se relativamente mais robusta frente ao panorama europeu. A Snam reportou que, ao final de julho, os depósitos nacionais superavam 74% e que os terminais haviam contribuído para cobrir aproximadamente 25% da demanda no último inverno. Entre outubro e março de 2025-2026, as infraestruturas italianas forneceram cerca de 9,5 bilhões de metros cúbicos, suprindo 23% da necessidade doméstica. A capacidade instalada do país excede 19 bilhões de metros cúbicos, com 17,5 bilhões já alocados para garantir níveis de preenchimento que poderiam chegar a, pelo menos, 90%.
O contraste com a Europa é marcado. Em 19 de agosto os níveis de armazenagem europeus estavam em 61,37%, equivalendo a aproximadamente 693,6 TWh, contra 74,36% (840,5 TWh) no mesmo dia do ano anterior. Em termos brutos, a União Europeia dispõe hoje de algo como 147 TWh a menos que há um ano — um déficit que exige correções antes da estação fria.
As razões do descompasso não são meramente técnicas. A agência ACER já havia alertado em julho que as injeções nos depósitos europeus corriam abaixo da média da última década e também inferiores aos níveis de 2025. Para atingir um alvo de 80% até o início do inverno, as importações atuais de GNL podem ser suficientes; porém, chegar a 90% demandaria volumes adicionais no mercado internacional. Em outras palavras, o problema é tanto logístico quanto geopolítico: não se trata apenas do quanto pode ser armazenado, mas do quanto a Europa conseguirá captar no mercado global.
Nas últimas temporadas, a arquitetura do suprimento europeu mudou: a redução estrutural do gás russo por gasoduto elevou a dependência do GNL e a produção interna segue em declínio. O GNL proveniente dos Estados Unidos responde por cerca de 30% das importações, sinalizando uma reconfiguração dos eixos de influência do abastecimento.
Do ponto de vista estratégico, o cenário exige decisões ponderadas em vários planos: reforço de contratos de compra, diversificação de rotas, maximização da capacidade de armazenamento e, sobretudo, coordenação entre capitais europeias para conter riscos sistêmicos. A Itália ocupa, por ora, uma posição confortável no tabuleiro — mas alicerces frágeis exigem vigilância. O inverno se aproxima e, no próximo movimento, a disponibilidade de GNL no mercado mundial ditará a amplitude do deslocamento de poder e segurança energética no continente.
 Guia Itália +
Serviço de catering
Nossos estúdios para suas sessões de fotos e vídeos. Três estúdios de tamanhos variados, dois dos quais interligados, cada um com um amplo limbo para criar dois cen…