Rearme naval na UE acelera: quem lidera a produção e por que isso redesenha o tabuleiro marítimo
UE acelera rearmamento naval: França, Alemanha, Itália e Espanha dominam produção; integração e interoperabilidade são o verdadeiro desafio.
 Marco Severini
RESUMO ✦
Sem tempo? A Lili IA resume para você
Rearme naval na UE acelera: quem lidera a produção e por que isso redesenha o tabuleiro marítimo
As forças armadas europeias estão a deslocar recursos consideráveis para o mar. Em 2025, a despesa total da UE com defesa atingiu 418 mil milhões de euros — um aumento de 20% face a 2024 — e a projeção para 2026 aponta para 454 mil milhões de euros, cerca de 2,4% do PIB. Dentro desta maré crescente, a defesa marinha emerge como um dos sectores de mais rápido crescimento.
 Guia Itália +
Escola de italiano em Roma: Cursos personalizados para todos os níveis
Do primeiro “ciao” à fluência: aprenda italiano no seu ritmo e evolua de verdade. Quer aprender italiano para viajar, trabalhar, estudar ou simplesmente se comunica…
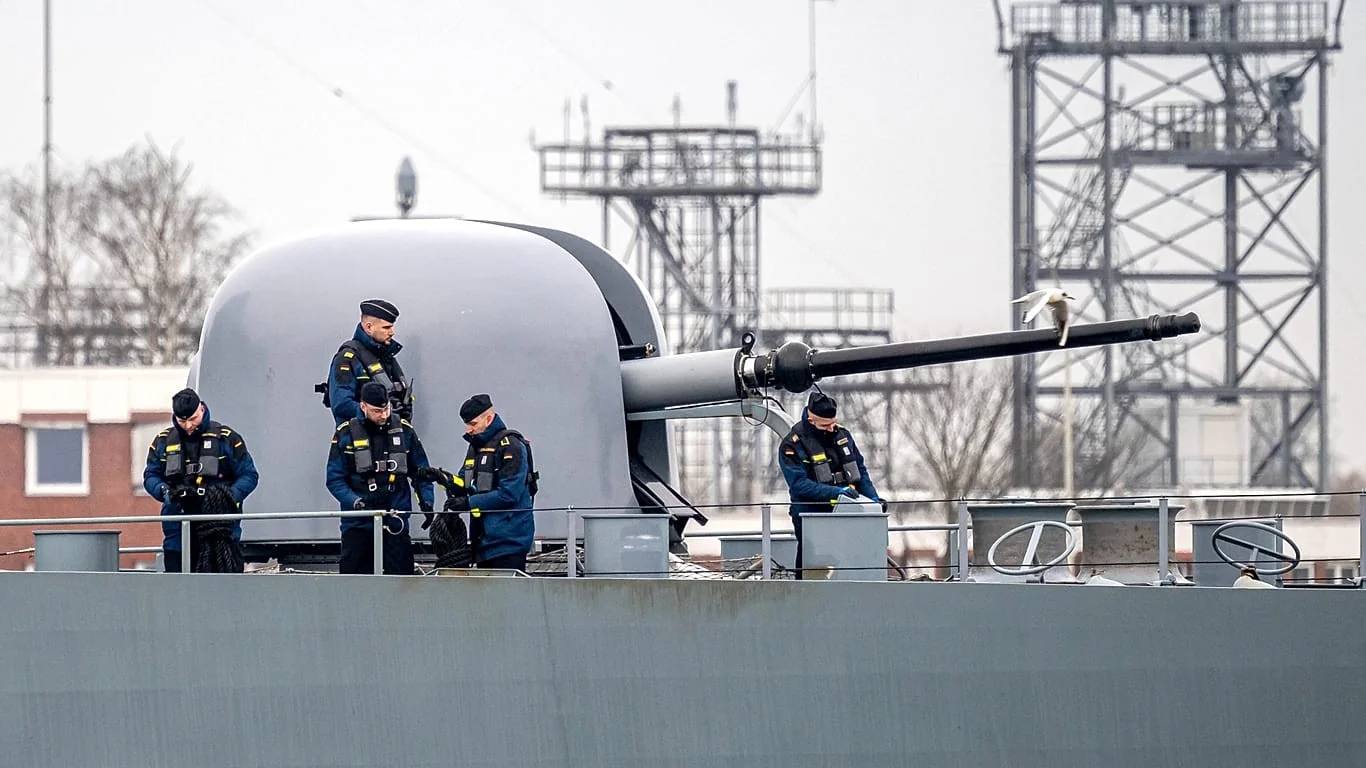
Desde 2016, a produção de navios e equipamento naval em toda a União acumulou 117,8 mil milhões de euros, com 13,7 mil milhões apenas em 2025. No papel, quatro Estados dominam essa base industrial: França, Alemanha, Itália e Espanha concentram 87% da capacidade industrial de defesa marítima da UE e responderam por 82% do valor da produção no ano passado.
O peso relativo de cada um é notório: a França sozinha produziu 37% dos meios de defesa marítima da União em 2025; Alemanha e Itália contribuíram com 19% cada; e a Espanha com 8%. Esses quatro países representam ainda cerca de 60% do gasto agregado europeu em defesa. É uma concentração que, como observa Christophe Tytgat, secretário-geral da SEA Europe (associação de estaleiros e produtores de equipamentos marítimos), "é real e estrutural, não acidental" — reflexo de séculos de trajetórias industriais e geografias navais.
Dentro deste mosaico, os submarinos assumem papel crescente: representam hoje 27% da produção marítima defensiva da União, e os mesmos quatro países respondem por 93% das exportações navais europeias. Em termos industriais, o mapa é claro; em termos operacionais, porém, as linhas mudam.
Chris Kremidas-Courtney, conselheiro sénior do European Policy Centre, adverte que a capacidade industrial não se traduz automaticamente num empenho operativo proporcional. "A concentração industrial não coincide com o empenho na defesa marítima", afirma, apontando para ausências notáveis como a Grécia e a Suécia. A Grécia mantém uma das frotas de submarinos convencionais mais robustas da Europa e uma postura operacional intensa no Egeu, no Mediterrâneo Oriental e no Mar Vermelho. A Suécia, mais modesta em números, desenha a sua marinha especificamente para o Báltico e sustenta-se numa indústria nacional relevante.
O teste substantivo, segundo Kremidas-Courtney, é a integração mais do que o volume: "A Europa não precisa que todos construam frotas comparáveis às de Itália ou França. Precisa de forças distribuídas mas credíveis, ligadas por sistemas interoperáveis e por uma visão marítima partilhada". Essa visão deverá igualmente contemplar atores extra-UE com papel decisivo nas águas europeias, em particular o Reino Unido e a Noruega.
Se, em vez de olhar ao valor absoluto da produção, se considerar a despesa em relação ao PIB, o mapa desloca-se para leste: a Polónia e outras nações orientais alocam uma fatia mais elevada da sua economia à defesa, refletindo preocupações estratégicas regionais e uma tectónica de poder que pressiona as prioridades orçamentais.
O quadro que emerge é de um duplo movimento: por um lado, uma concentração industrial que confere a determinados Estados uma vantagem de produção e exportação; por outro, uma necessidade política e estratégica de distribuir capacidades operacionais e de garantir interoperabilidade — o verdadeiro movimento decisivo no tabuleiro, onde alicerces industriais fortes devem ser traduzidos em coligações e em capacidade partilhada para manter a estabilidade marítima europeia.
Para decisores e planejadores, a lição é clara e austera: sem uma arquitetura de integração que conecte estaleiros, frotas e sistemas de comando, os alicerces da diplomacia e da segurança marítima permanecem frágeis. O investimento em rearme naval é apenas a primeira jogada; a estratégia ganha sentido quando os movimentos de produção e os padrões operacionais convergem num projeto marítimo comum.
 Guia Itália +
Consultoria em gestão da relação de trabalho/ desde a assinatura do contrato até a rescisão
Sou contador em Roma e auditor contábil, registrado na Ordem dos Doutores Contadores e Especialistas Contábeis de Larino e no Registro de Auditores Contábeis. Sou f…