Valor das importações de café na União Europeia mais que dobra em uma década, aponta Eurostat
Eurostat: valor das importações de café na UE dobrou em 10 anos, enquanto volumes mudaram pouco; análise sobre riscos e dependências.
 Marco Severini
RESUMO ✦
Sem tempo? A Lili IA resume para você
Valor das importações de café na União Europeia mais que dobra em uma década, aponta Eurostat
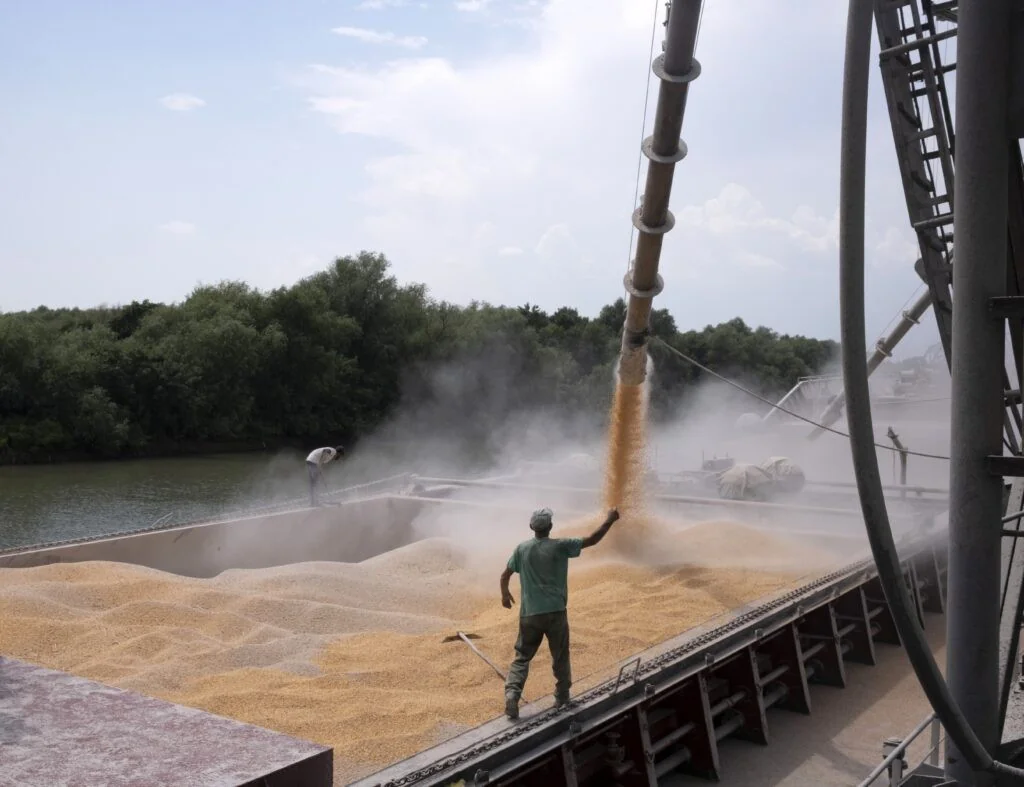
Bruxelas — Num movimento que redesenha, silenciosamente, um setor inteiro no tabuleiro internacional do comércio, o valor das importações de café na União Europeia registrou um salto notável na última década. Dados do Eurostat indicam que, em 2025, a UE importou 2,9 milhões de toneladas de café de países extra‑UE — volume apenas ligeiramente superior aos 2,7 milhões de toneladas de 2015 —, mas com um custo agregado que passou de 8,6 bilhões de euros em 2015 para 18,7 bilhões em 2025.
 Guia Itália +
Corte de cabelo à máquina
O corte de cabelo à máquina é um serviço ideal para quem busca um visual moderno, limpo e bem definido, com acabamento preciso e uniforme. Realizado por profissiona…
As cifras revelam uma mudança de valor mais do que de quantidade: enquanto os fluxos físicos mantiveram-se relativamente estáveis, o preço médio das transações quase dobrou, evidenciando fatores de mercado e geopolíticos que atuam como forças tectônicas sobre a commodity.
No recorte por fornecedores, em 2015 o maior abastecedor da UE continuava sendo o Brasil, com 1.005.200 toneladas (cerca de 34% das importações extra‑UE), seguido pelo Vietnã com 587.500 toneladas (20%). Em seguida vinham Uganda (262.400 t, 9%), Colômbia (162.900 t, 6%) e Honduras (136.500 t, 5%). Quanto aos destinos dentro do bloco, aproximadamente um terço das importações extra‑UE chegou à Alemanha (1.010.500 t, 34%), seguida pela Itália (608.000 t, 21%), Espanha (281.600 t, 10%), Bélgica (269.200 t, 9%) e Países Baixos (216.600 t, 7%).
Do lado da produção interna, a UE também apresentou crescimento. Em 2025 foram produzidas mais de 2,2 milhões de toneladas de café (incluindo descafeinado e torrado), um incremento de 12% em relação a 2015 (2 milhões de toneladas), com um valor aproximado de 19 bilhões de euros. Entre os Estados‑Membros que reportaram dados, a Alemanha destacou‑se como maior produtora (561.200 t, 25%) seguida pela Itália (514.200 t, 23%).
Como analista, cabe traçar as linhas que explicam esse movimento no tabuleiro. O aumento do valor das importações pode advir de uma confluência de fatores: valorização dos preços internacionais do café (incluindo maior procura por lotes especiais e certificações de sustentabilidade), impactos climáticos sobre safras nos países produtores, custos logísticos e flutuações cambiais que afetam a fatura em euros. A transformação industrial — torrefação e embalamento realizados dentro da UE — também agrega valor às importações brutas, elevando o montante monetário registrado.
Strategicamente, a concentração de fornecedores (com o Brasil e o Vietnã na dianteira) e de destinos (Alemanha e Itália como grandes hubs) revela alicerces frágeis da diplomacia comercial europeia: dependências que, se perturbadas, podem repercutir tanto no mercado interno quanto nas relações com países produtores. A segurança do abastecimento, a diversificação de origens e a resiliência das cadeias produtivas tornam‑se assim peças centrais numa partida onde pesquisas climáticas, políticas comerciais e investimentos em agro‑tecnologia são movimentos decisivos.
Em termos de política pública e empresarial, o desafio é coordenar medidas que reduzam a vulnerabilidade a choques de oferta, incentivem práticas sustentáveis e assegurem que o aumento do valor não se traduza em instabilidade social nas regiões produtoras. Do ponto de vista geoestratégico, o comércio de café é um exemplo de como bens de consumo quotidiano têm impactos profundos na tectônica de poder global — um lembrete de que, no tabuleiro econômico, até o mais humilde grão pode mudar o curso das jogadas.
Reportagem de Marco Severini, Espresso Italia — análise e contexto com base em dados Eurostat.
 Guia Itália +
Transfer Aeroporto| Aeroporto de Turim ao Centro
O Aeroporto de Turim-Caselle fica a cerca de 18 km do centro da cidade. Para chegar a Turim, você pode escolher entre trem, ônibus, táxi ou transfer privativo. Trem…