Corte da UE: Prescrição de 15 anos para fraudes de IVA é compatível, desde que não gere impunidade
Corte da UE decide que a prescrição de 15 anos para fraudes de IVA é compatível com o direito da UE, desde que não gere impunidade sistêmica.
 Marco Severini
RESUMO ✦
Sem tempo? A Lili IA resume para você
Corte da UE: Prescrição de 15 anos para fraudes de IVA é compatível, desde que não gere impunidade
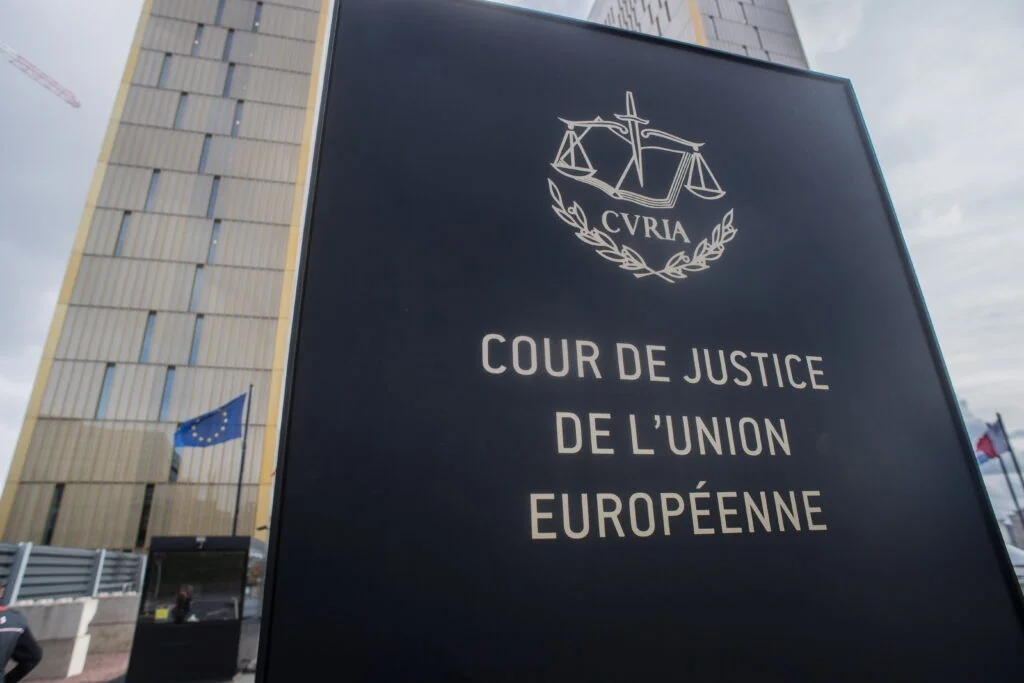
Bruxelas – Em um movimento que redesenha, com prudência técnica, um dos alicerces da proteção financeira europeia, a Corte de Justiça da UE decidiu, na sentença de 15 de outubro de 2026 (processo C-321/25), que a previsão de um prazo absoluto de prescrição de 15 anos para as fraudes de IVA de caráter grave pode ser compatível com o direito da União Europeia, desde que esse mecanismo não crie um risco sistêmico de impunidade.
 Guia Itália +
Assistência Jurídica e Extrajudicial Empresarial
Advogado Daniele Pomata Advogado da Suprema Corte Sou o advogado Daniele Pomata, especializado em Direito Penal e Processual Penal. Aperfeiçoei minha formação na Es…
O julgamento reconhece a legitimidade de um severo instrumento de política criminal fiscal — uma torre normativa que pretende robustecer a defesa do erário —, mas o coloca sobre os fundamentos do princípio da proporcionalidade e da proteção efetiva dos interesses financeiros da União. Em termos práticos, a Corte condiciona a admissibilidade do prazo absoluto à ausência de vulnerabilidades estruturais que possam obstruir a punição efetiva de delitos em larga escala.
Alfredo Accolla, conselheiro de administração da Cassa di previdenza dei ragionieri e degli esperti contabili, foi citado pela Corte ao indicar que uma duração de quinze anos é, “em princípio, razoável” também para procedimentos que se estendam por três graus de jurisdição. A Corte sublinha, com pragmatismo jurídico, que atrasos processuais ou substituições do colectivo julgador em um único processo não são suficientes, por si sós, para demonstrar um risco sistêmico de impunidade.
Além disso, a decisão autoriza os Estados‑membros a preverem penas privativas de liberdade máximas mais elevadas para a participação em organização criminosa do que aquelas previstas para os delitos que a organização pretende cometer, desde que tal discriminação sancionatória respeite o princípio da proporcionalidade. Em suma, a Corte traça um equilíbrio entre legitimidade punitiva nacional e os padrões de proteção europeus.
Do ponto de vista estratégico, esta sentença funciona como um movimento decisivo no tabuleiro da governança financeira: oferece margem de manobra para legisladores nacionais reforçarem defesas contra esquemas complexos de evasão do IVA, mas impõe a necessidade de fortalecer os mecanismos processuais e institucionais. Sem um reforço coordenado na investigação, na capacidade judicial e na cooperação transfronteiriça, o prazo de quinze anos poderia, paradoxalmente, tornar-se um mero envelope vazio.
Recomenda‑se aos governos e aos órgãos de fiscalização uma leitura arquitetônica da decisão: erigir centros de cooperação e centros de formação entre autoridades fiscais e judiciais, consolidar provas digitais e melhorar a digitalização processual. Só assim os Estados‑membros garantem que a norma penal opere como alicerce sólido, não como fachada vulnerável.
Em termos de geopolítica jurídica, a sentença reafirma a tensão permanente entre soberania punitiva nacional e padrões comuns da União — uma tensão que, bem administrada, pode fortalecer a tutela dos interesses financeiros da UE e reduzir as janelas de impunidade que alimentam redes criminosas transnacionais.
Marco Severini, Espresso Italia — análise.
 Guia Itália +
Laminação de sobrancelhas (Efeito Glow)
Laminação de Sobrancelhas – Sobrancelhas Definidas, Alinhadas e Naturais A laminação de sobrancelhas é um tratamento estético que proporciona fios mais alinhados, d…